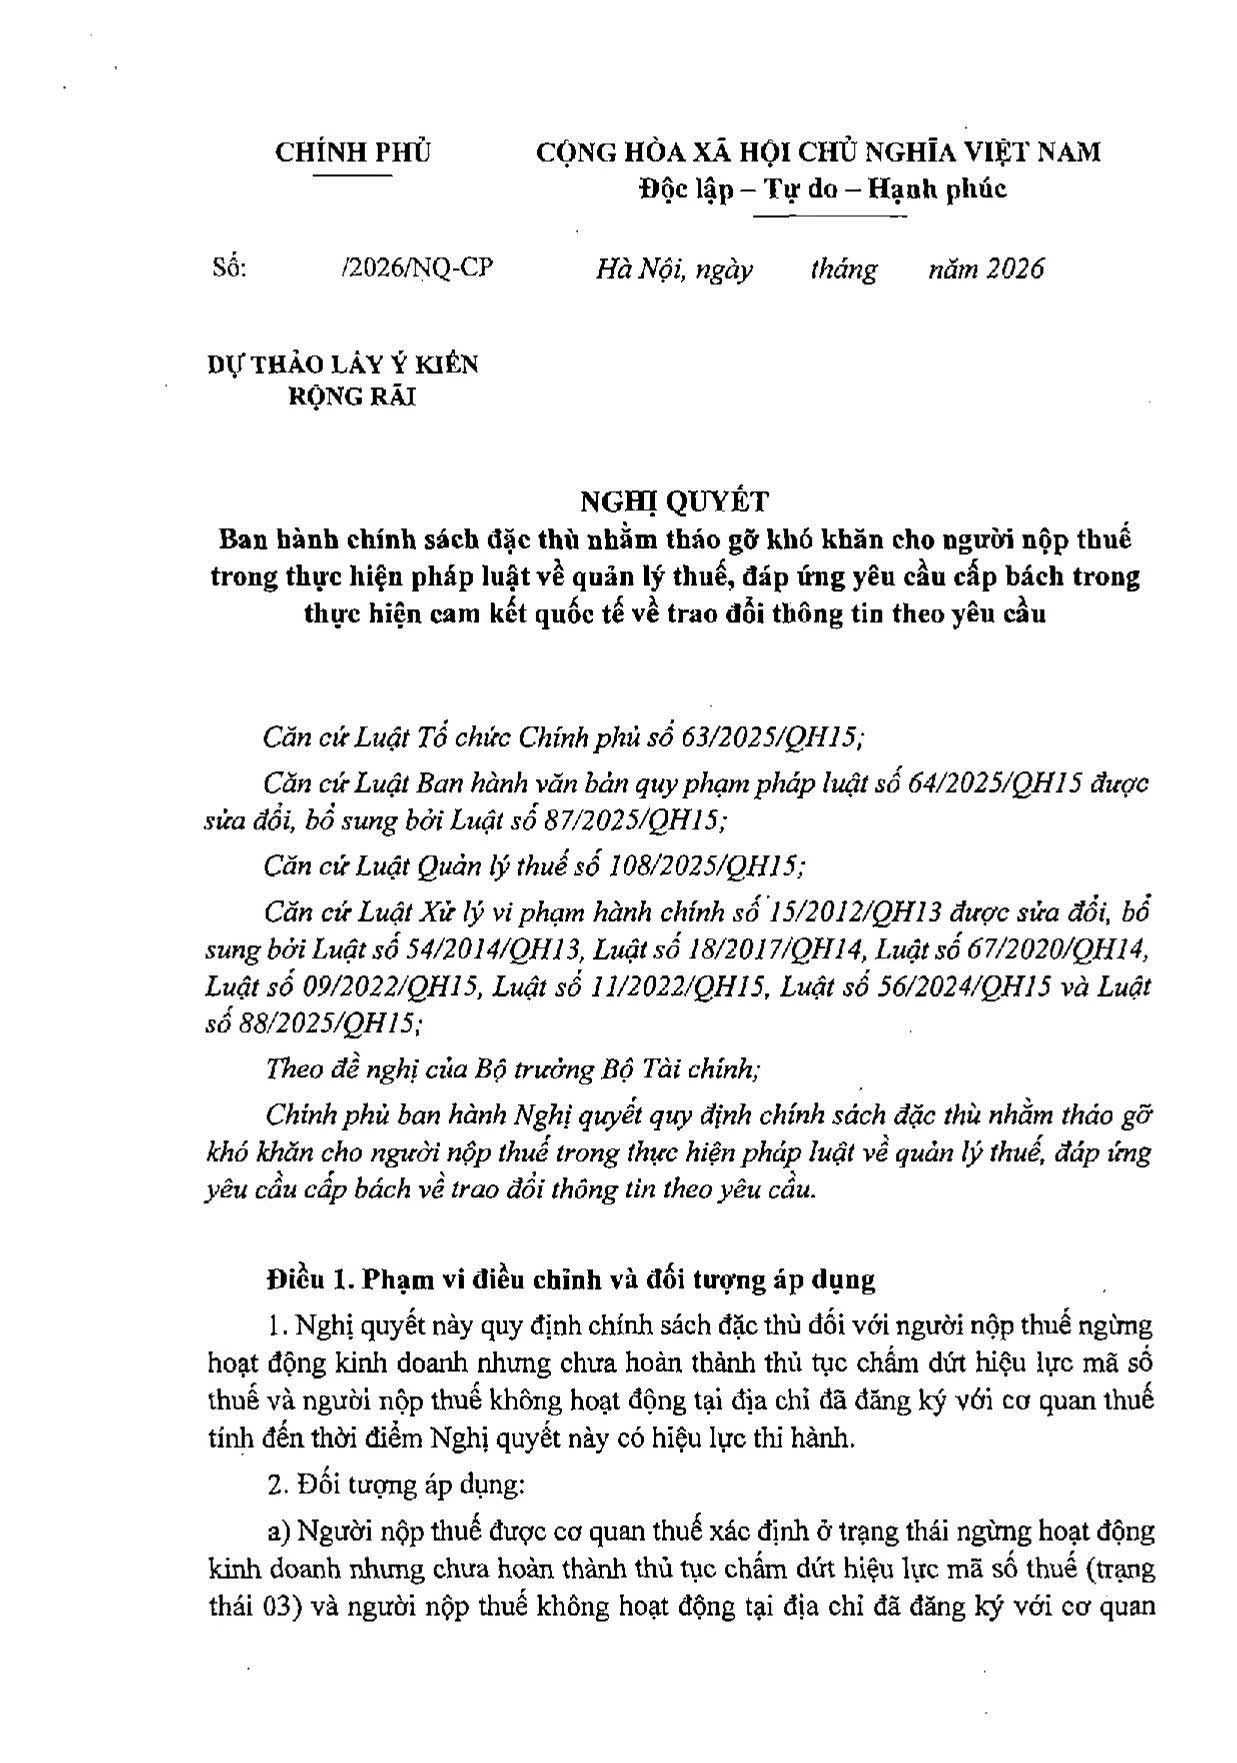
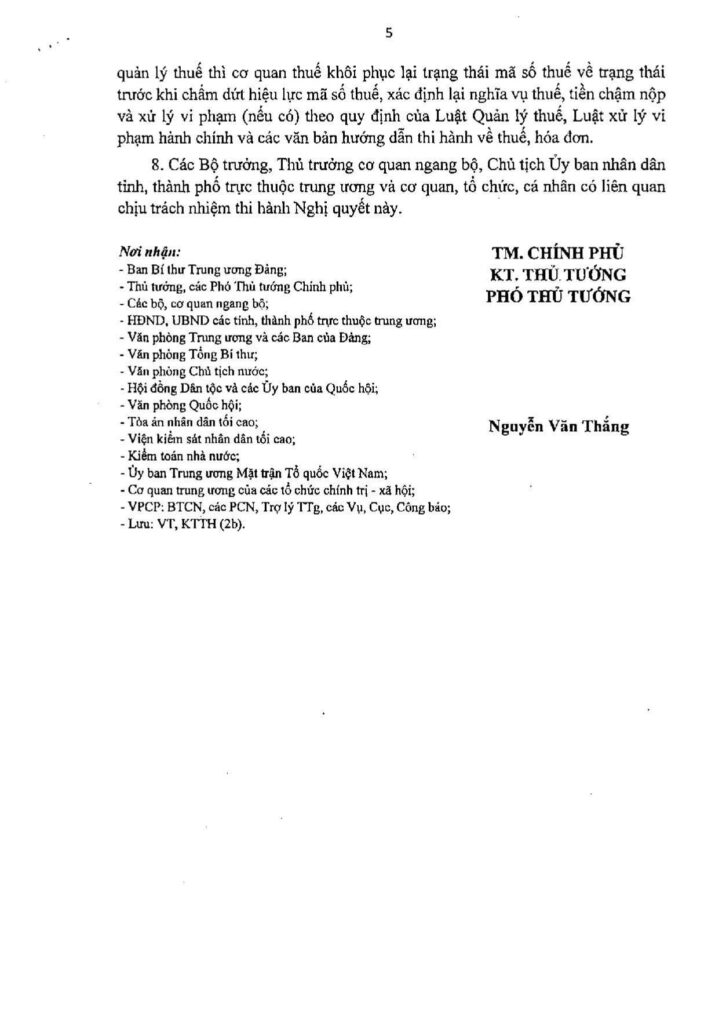
Chính phủ đang lấy ý kiến rộng rãi về dự thảo Nghị quyết ban hành chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế ngừng hoạt động nhưng chưa chấm dứt mã số thuế (trạng thái 03) và người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06). Dự thảo đề xuất miễn nộp hồ sơ khai thuế cho các kỳ không phát sinh nghĩa vụ thuế và giảm mức phạt chậm nộp hồ sơ khai thuế theo lộ trình 30% – 50% – 70%.
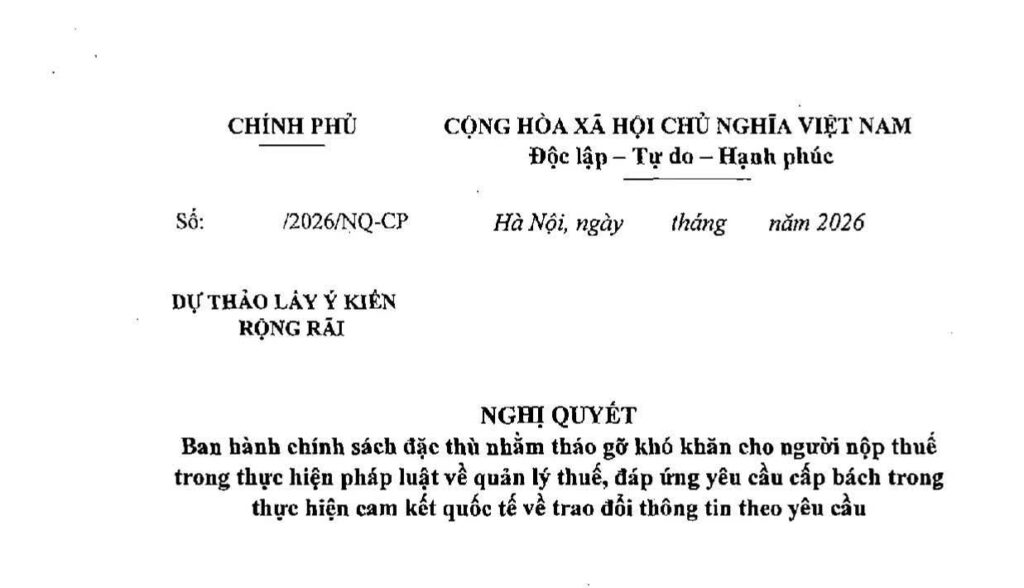
Xem toàn văn dự thảo Nghị quyết bên dưới
Mục tiêu và đối tượng áp dụng
Dự thảo Nghị quyết nhằm tháo gỡ khó khăn cho người nộp thuế trong thực hiện pháp luật về quản lý thuế, đáp ứng yêu cầu cấp bách trong thực hiện cam kết quốc tế về trao đổi thông tin theo yêu cầu.
Đối tượng áp dụng gồm:
- Người nộp thuế ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03).
- Người nộp thuế không hoạt động tại địa chỉ đã đăng ký với cơ quan thuế (trạng thái 06).
- Cơ quan quản lý thuế, công chức quản lý thuế và các cơ quan, tổ chức, cá nhân có liên quan.
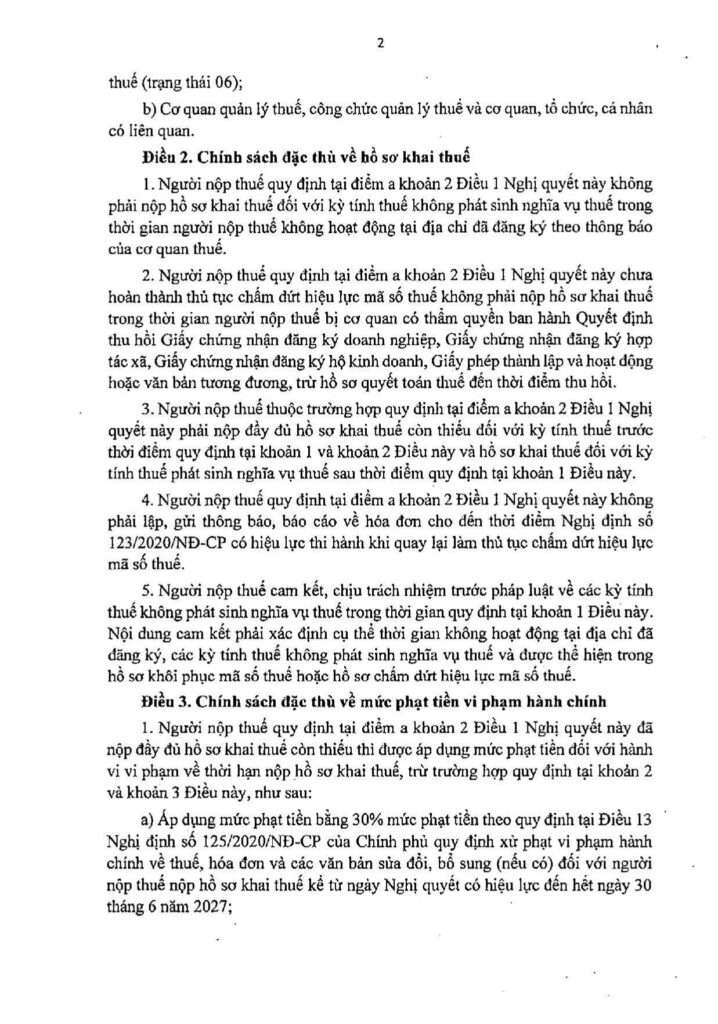
Về hồ sơ khai thuế
- Không phải nộp hồ sơ khai thuế đối với kỳ tính thuế không phát sinh nghĩa vụ thuế trong thời gian không hoạt động tại địa chỉ đã đăng ký theo thông báo của cơ quan thuế.
- Trường hợp bị cơ quan có thẩm quyền thu hồi Giấy chứng nhận đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh… thì không phải nộp hồ sơ khai thuế trong thời gian bị thu hồi, trừ hồ sơ quyết toán thuế đến thời điểm thu hồi.
- Vẫn phải nộp đầy đủ hồ sơ khai thuế còn thiếu của các kỳ trước thời điểm nêu trên, và hồ sơ khai thuế của các kỳ phát sinh nghĩa vụ thuế sau đó.
- Không phải lập, gửi thông báo, báo cáo về hóa đơn cho đến thời điểm Nghị định 123/2020/NĐ-CP có hiệu lực thi hành khi quay lại làm thủ tục chấm dứt hiệu lực mã số thuế.
- Người nộp thuế phải cam kết, chịu trách nhiệm trước pháp luật về các kỳ tính thuế không phát sinh nghĩa vụ thuế. Nội dung cam kết nêu cụ thể thời gian không hoạt động tại địa chỉ đã đăng ký và được thể hiện trong hồ sơ khôi phục hoặc hồ sơ chấm dứt hiệu lực mã số thuế.
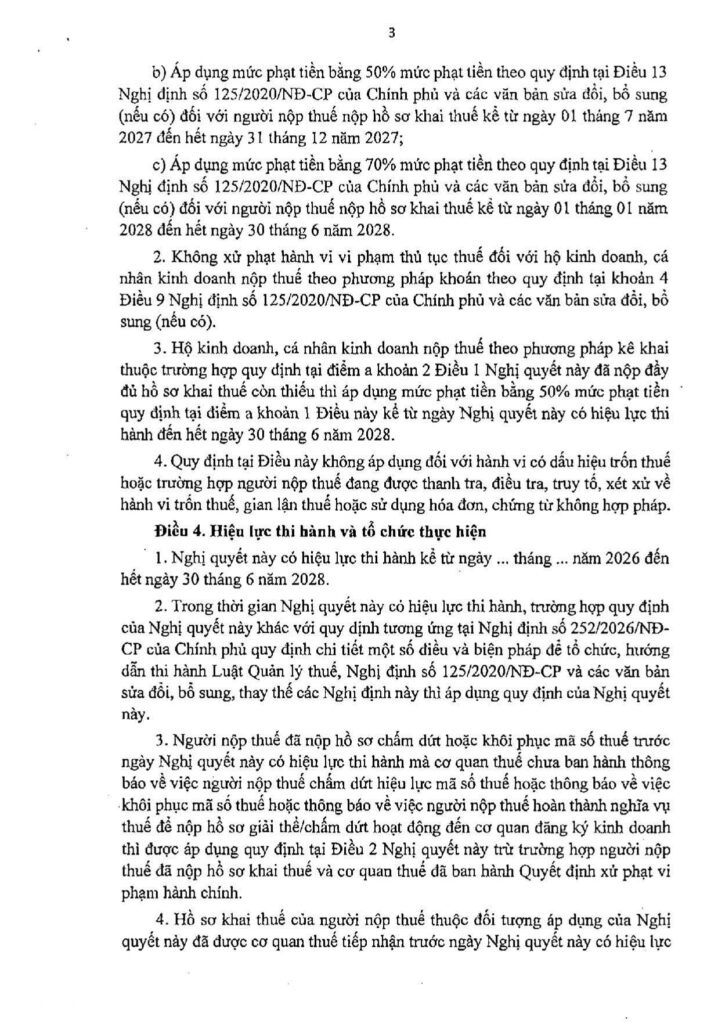
Về mức phạt vi phạm hành chính
Với người nộp thuế đã nộp đầy đủ hồ sơ khai thuế còn thiếu, mức phạt đối với hành vi nộp chậm hồ sơ khai thuế (theo Điều 13 Nghị định 125/2020/NĐ-CP) được áp dụng như sau:
| Thời điểm nộp hồ sơ khai thuế | Mức phạt áp dụng |
|---|---|
| Từ ngày Nghị quyết có hiệu lực đến hết 30/6/2027 | 30% |
| Từ 01/7/2027 đến hết 31/12/2027 | 50% |
| Từ 01/01/2028 đến hết 30/6/2028 | 70% |
Quy định riêng đối với hộ kinh doanh, cá nhân kinh doanh:
- Nộp thuế theo phương pháp khoán: không xử phạt vi phạm thủ tục thuế.
- Nộp thuế theo phương pháp kê khai: áp dụng mức phạt bằng 50% mức phạt nêu trên, kể từ ngày Nghị quyết có hiệu lực đến hết 30/6/2028.
Không áp dụng chính sách này đối với hành vi có dấu hiệu trốn thuế, hoặc người nộp thuế đang bị thanh tra, điều tra, truy tố, xét xử về hành vi trốn thuế, gian lận thuế hoặc sử dụng hóa đơn, chứng từ không hợp pháp.
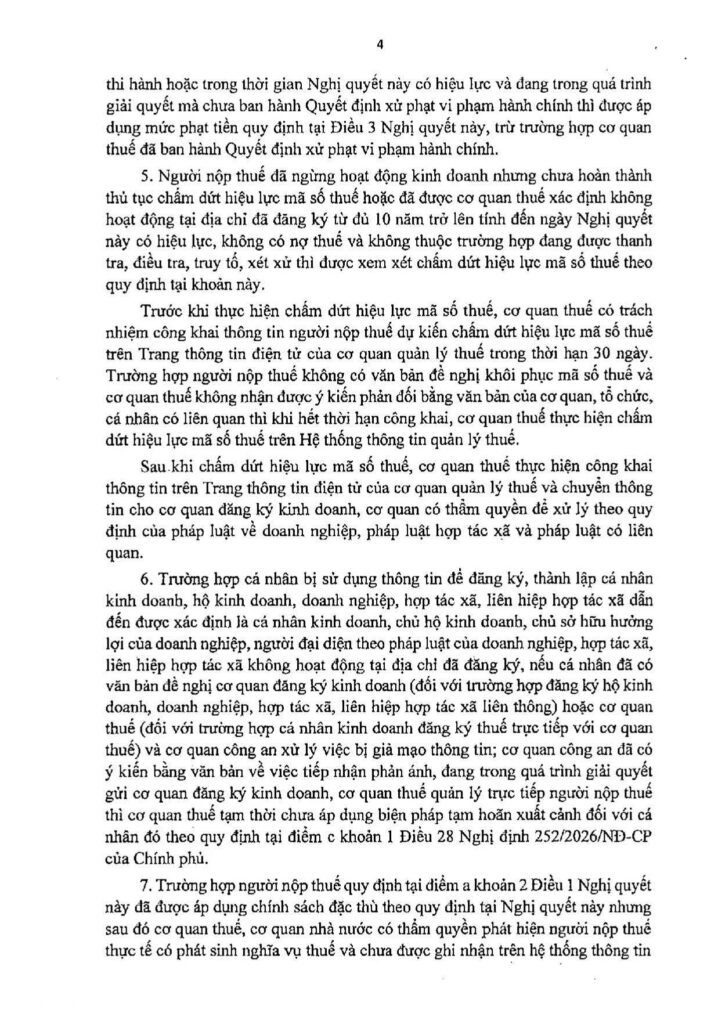
Xem xét chấm dứt hiệu lực mã số thuế sau 10 năm
Người nộp thuế đã ngừng hoạt động nhưng chưa chấm dứt mã số thuế, hoặc đã được cơ quan thuế xác định không hoạt động tại địa chỉ đã đăng ký từ đủ 10 năm trở lên tính đến ngày Nghị quyết có hiệu lực, không có nợ thuế và không thuộc diện đang bị thanh tra, điều tra, truy tố, xét xử thì được xem xét chấm dứt hiệu lực mã số thuế. Quy trình dự kiến:
- Cơ quan thuế công khai thông tin người nộp thuế dự kiến chấm dứt hiệu lực mã số thuế trên trang thông tin điện tử trong 30 ngày.
- Nếu người nộp thuế không đề nghị khôi phục và cơ quan thuế không nhận được ý kiến phản đối bằng văn bản, cơ quan thuế chấm dứt hiệu lực mã số thuế trên hệ thống.
- Sau đó, cơ quan thuế công khai thông tin và chuyển cho cơ quan đăng ký kinh doanh, cơ quan có thẩm quyền xử lý theo pháp luật về doanh nghiệp, hợp tác xã.
Một số quy định đáng chú ý khác
- Cá nhân bị mạo danh thông tin để đăng ký, thành lập doanh nghiệp, hộ kinh doanh, hợp tác xã… và bị xác định là không hoạt động tại địa chỉ đăng ký: nếu đã có văn bản đề nghị xử lý việc bị giả mạo và cơ quan công an đã có ý kiến bằng văn bản về việc tiếp nhận, đang giải quyết, thì cơ quan thuế tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân đó.
- Hồ sơ đang giải quyết: hồ sơ khai thuế đã được tiếp nhận trước hoặc trong thời gian Nghị quyết có hiệu lực mà chưa có quyết định xử phạt thì được áp dụng mức phạt theo Nghị quyết này.
- Trường hợp phát sinh nghĩa vụ thuế thực tế: nếu sau khi được áp dụng chính sách mà cơ quan thuế phát hiện người nộp thuế thực tế có phát sinh nghĩa vụ thuế chưa được ghi nhận, cơ quan thuế sẽ khôi phục mã số thuế về trạng thái trước khi chấm dứt, xác định lại nghĩa vụ thuế, tiền chậm nộp và xử lý vi phạm (nếu có).
- Ưu tiên áp dụng: trong thời gian Nghị quyết có hiệu lực, nếu quy định khác với Nghị định 252/2026/NĐ-CP và Nghị định 125/2020/NĐ-CP thì áp dụng theo Nghị quyết này.
Thời hạn hiệu lực
Nghị quyết dự kiến có hiệu lực từ ngày ban hành (chưa xác định cụ thể trong dự thảo) đến hết ngày 30/6/2028.
Lưu ý: Đây là dự thảo lấy ý kiến rộng rãi, nội dung có thể thay đổi trước khi Chính phủ chính thức ban hành.
Xem toàn văn dự thảo Nghị quyết